


Trong bài viết này, chúng tôi sẽ phân tích chi tiết và làm rõ các yêu cầu pháp lý, điều kiện tiên quyết, và hồ sơ, quy trình đăng ký tham gia Cơ chế thử nghiệm có kiểm soát (Regulatory Sandbox) đối với giải pháp Cho vay ngang hàng (P2P Lending) tại Việt Nam theo các quy định mới nhất Chính phủ và các hướng dẫn liên quan của Ngân hàng Nhà nước Việt Nam (NHNN).
Doanh nghiệp Fintech tham gia cơ chế thử nghiệm cho vay ngang hàng
1. Khung pháp lý cơ chế thử nghiệm Fintech ngân hàng
Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng (Regulatory Sandbox) được thiết lập chính thức tại Việt Nam thông qua Nghị định số 94/2025/NĐ-CP của Chính phủ ban hành ngày 29/04/2025 và có hiệu lực từ ngày 01/7/2025 (Nghị định 94). Văn bản này tạo ra một hành lang pháp lý có kiểm soát nhằm hỗ trợ các hoạt động đổi mới sáng tạo trong lĩnh vực tài chính - ngân hàng. Các mục tiêu chiến lược của Cơ chế thử nghiệm được cụ thể hóa tại Nghị định, hướng tới bốn trụ cột chính như sau:
Thúc đẩy đổi mới sáng tạo: Hiện đại hóa lĩnh vực ngân hàng và hiện thực hóa mục tiêu phổ cập tài chính cho người dân và doanh nghiệp theo hướng minh bạch, tiện lợi, an toàn, hiệu quả với chi phí thấp.
Đánh giá rủi ro: Tạo lập môi trường thử nghiệm thực tế để đánh giá chi phí, rủi ro, và lợi ích của các giải pháp Fintech, qua đó hỗ trợ phát triển các giải pháp phù hợp với nhu cầu thị trường và khung khổ pháp lý trong tương lai.
Hạn chế rủi ro cho khách hàng: Bảo vệ khách hàng khỏi các rủi ro tiềm ẩn khi sử dụng các giải pháp Fintech mới chưa được quy định trong khung khổ pháp lý chính thức.
Hoàn thiện chính sách pháp lý: Kết quả triển khai thử nghiệm thực tế là cơ sở quan trọng để các cơ quan nhà nước có thẩm quyền xây dựng và hoàn thiện khung khổ pháp lý liên quan trong lĩnh tài chính ngân hàng còn mới mẻ và nhiều rủi ro này.
Phạm vi thử nghiệm được giới hạn trong ba giải pháp công nghệ tài chính trọng yếu: Chấm điểm tín dụng, Chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở (Open API), và Cho vay ngang hàng (P2P Lending).
Khác biệt so với Tổ chức Tín dụng (TCTD), Công ty công nghệ tài chính (Fintech) được định nghĩa là tổ chức không phải TCTD, có giấy phép kinh doanh hợp pháp tại Việt Nam, độc lập hoặc hợp tác với TCTD để cung ứng giải pháp Fintech.
Đối với P2P Lending, cơ chế thử nghiệm định vị rõ vai trò của công ty Fintech như một dịch vụ trung gian kết nối đơn thuần. Nghị định 94 quy định công ty cho vay ngang hàng chỉ được cung ứng giải pháp để kết nối thông tin giữa bên đi vay với bên cho vay.
Phạm vi hoạt động của P2P Lending được kiểm soát chặt chẽ bằng việc nghiêm cấm các hành vi mang tính rủi ro vốn hoặc vượt quá giới hạn thử nghiệm: (1) Tự cung cấp biện pháp bảo đảm cho khoản vay của khách hàng. (2) Tiến hành hoạt động ngoài phạm vi thử nghiệm đã được cấp trong Giấy chứng nhận. (3) Hoạt động với tư cách là khách hàng. (4) Cung ứng giải pháp cho vay ngang hàng cho công ty cầm đồ.
Sự nghiêm cấm này chứng tỏ cơ quan quản lý nhận thức P2P Lending có nguy cơ biến tướng thành hoạt động huy động vốn trái phép nếu không được kiểm soát chặt chẽ. Do đó, hồ sơ đăng ký tham gia phải làm rõ khả năng quản trị rủi ro và cam kết duy trì vai trò trung gian công nghệ, tránh mọi hình thức tham gia vào rủi ro tín dụng của các khoản vay.
2. Điều kiện để Fintech gia thử nghiệm giải pháp Cho vay ngang hàng
Để tham gia thử nghiệm giải pháp Cho vay ngang hàng, Công ty Fintech phải chứng minh được năng lực tổ chức, nhân sự và kỹ thuật vượt trội, đặc biệt so với các giải pháp Fintech khác như Open API hay Chấm điểm tín dụng.
Thứ nhất, điều kiện giải pháp fintech
Các tổ chức được xem xét cấp Giấy chứng nhận tham gia Cơ chế thử nghiệm khi giải pháp Fintech đáp ứng các tiêu chí như sau:
(1) Là giải pháp có nội dung kỹ thuật và nghiệp vụ mà quy định pháp lý hiện hành chưa hướng dẫn cụ thể, rõ ràng cho việc triển khai, áp dụng;
(2) Là giải pháp có tính đổi mới sáng tạo, đem lại lợi ích, giá trị gia tăng cho người sử dụng dịch vụ tại Việt Nam, đặc biệt là các giải pháp hỗ trợ và thúc đẩy mục tiêu phổ cập tài chính;
(3) Là giải pháp đã thiết kế, xây dựng được khung quản lý rủi ro, hạn chế tác động tiêu cực tới hệ thống ngân hàng và hoạt động ngân hàng - tiền tệ - ngoại hối; đã xây dựng phương án về xử lý, khắc phục các rủi ro xảy ra trong quá trình thử nghiệm; đã xây dựng phương án bảo vệ quyền lợi người tiêu dùng;
(4) Là giải pháp đã được tổ chức tham gia Cơ chế thử nghiệm thực hiện các biện pháp rà soát, đánh giá đầy đủ trên các khía cạnh hoạt động và chức năng, công dụng, tính hữu ích;
(5) Là giải pháp có tính khả thi để có thể cung ứng ra thị trường sau khi hoàn thành quá trình thử nghiệm.
Thứ hai, yêu cầu đối với tổ chức tham gia cơ chế
Về mặt pháp lý chung, tổ chức đăng ký phải là pháp nhân được thành lập và hoạt động hợp pháp trên lãnh thổ Việt Nam. Tổ chức cũng không đang trong quá trình chia, tách, hợp nhất, sáp nhập, chuyển đổi, giải thể, phá sản theo quy định pháp luật.
Ngoài ra, cơ chế thử nghiệm P2P Lending áp dụng tiêu chuẩn cao đối với đội ngũ lãnh đạo nhằm giảm thiểu rủi ro đạo đức và đảm bảo năng lực quản trị trong môi trường tài chính phức tạp. Các tiêu chuẩn này áp dụng cho Người đại diện theo pháp luật, Tổng giám đốc (hoặc Giám đốc) của Công ty:
Tiêu chuẩn bằng cấp: Phải có bằng đại học trở lên về một trong các ngành như Kinh tế, Quản trị kinh doanh, Luật, hoặc Công nghệ thông tin.
Tiêu chuẩn kinh nghiệm: Phải có ít nhất 02 năm kinh nghiệm là người quản lý, người điều hành của tổ chức trong lĩnh vực tài chính, ngân hàng.
Yêu cầu về kinh nghiệm 02 năm trong lĩnh vực tài chính/ngân hàng đối với nhân sự chủ chốt là một tiêu chí quan trọng. Nó nhấn mạnh sự cần thiết của việc đội ngũ lãnh đạo phải có hiểu biết sâu sắc về quản trị rủi ro tín dụng, tuân thủ pháp luật và nghiệp vụ ngân hàng truyền thống, từ đó giảm thiểu nguy cơ vận hành sai sót trong quá trình thí điểm cơ chế.
Thứ ba, yêu cầu nghiêm ngặt về cơ sở vật chất và kỹ thuật
Đối với hoạt động P2P Lending, các yêu cầu về hệ thống công nghệ thông tin được nâng cao nhằm đảm bảo tính an toàn và liên tục của dịch vụ, tương đương với các tiêu chuẩn của tổ chức tài chính quan trọng. Trong đó, khi doanh nghiệp Fintech tham gia thử nghiệm buộc: Hệ thống công nghệ thông tin và hệ thống lưu trữ thông tin phải được đặt trong lãnh thổ Việt Nam; phải vận hành đảm bảo an toàn và liên tục. Ngoài ra, bắt buộc phải có hệ thống kỹ thuật dự phòng độc lập với hệ thống chính để đảm bảo hoạt động không bị gián đoạn khi xảy ra các sự cố, đặc biệt là sự cố về kỹ thuật, công nghệ.
Yêu cầu về hệ thống dự phòng độc lập là một tiêu chuẩn kỹ thuật nghiêm ngặt. Đối với một mô hình tài chính kết nối trực tiếp đến người dân và có thể xử lý hàng nghìn giao dịch, việc gián đoạn dịch vụ hoặc mất mát dữ liệu do sự cố công nghệ có thể gây thiệt hại tài chính nghiêm trọng và làm suy yếu niềm tin hệ thống. Do đó, hồ sơ cần chứng minh năng lực kỹ thuật và kế hoạch phục hồi hệ thống đáp ứng tiêu chuẩn này.
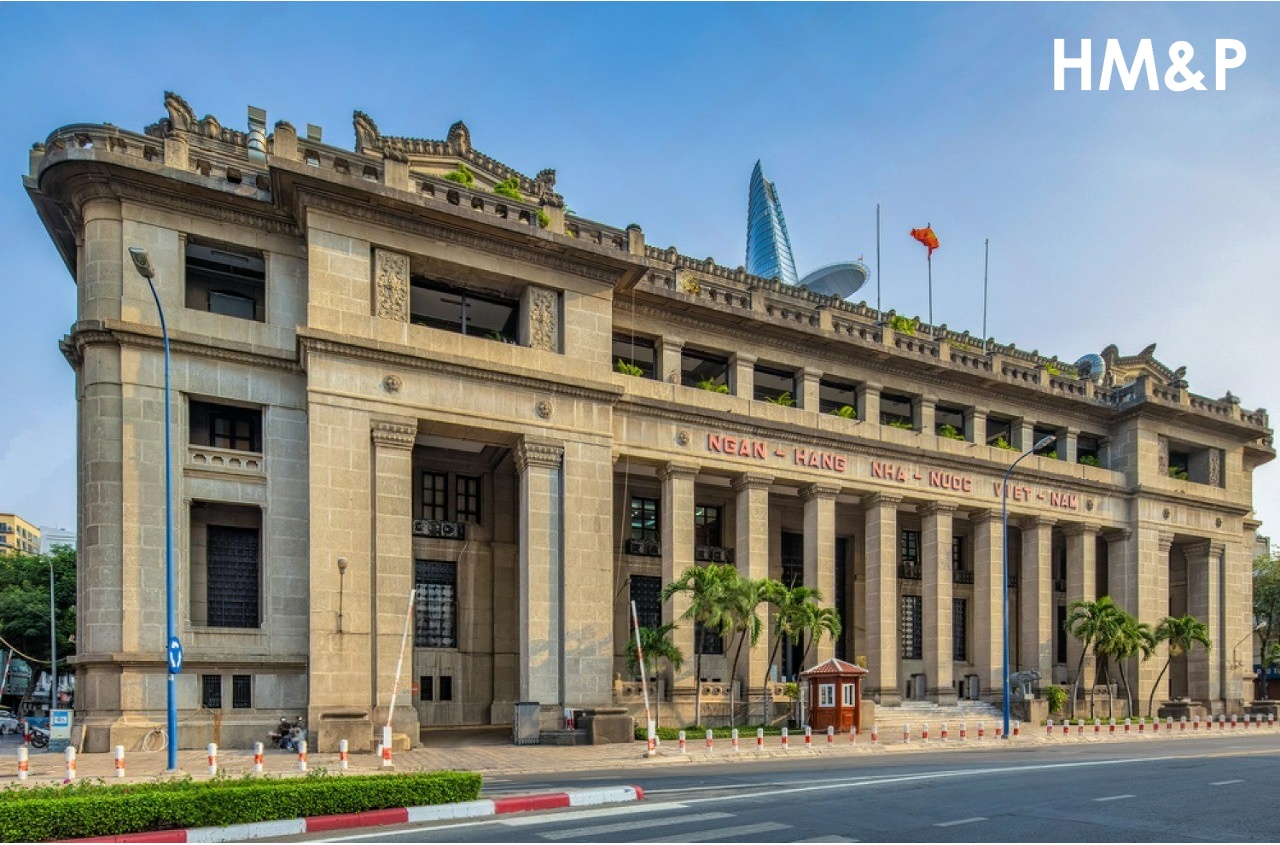
Ngân hàng Nhà nước Việt Nam
3. Hướng dẫn chi tiết hồ sơ tham gia thử nghiệm cơ chế P2P Lending
Hồ sơ đăng ký tham gia cơ chế thử nghiệm P2P Lending phải được xây dựng dựa trên các mẫu biểu chính thức của Nghị định 94 và phải làm nổi bật được tính đổi mới, năng lực kỹ thuật và cam kết tuân thủ của tổ chức.
Hồ sơ pháp lý cần chuẩn bị của Công ty Fintech
Phụ lục I của Nghị định 94/2025/NĐ-CP cung cấp danh mục mẫu văn bản, yêu cầu tài liệu chính thức mà công ty Fintech buộc phải chuẩn bị và nộp cho NHNN.
(1) Đơn đề nghị: Công ty Fintech đăng ký thử nghiệm giải pháp cho vay ngang hàng phải sử dụng Mẫu số 03 (Mẫu Đơn đề nghị cấp Giấy chứng nhận tham gia Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, áp dụng riêng cho Công ty Fintech đăng ký thử nghiệm giải pháp cho vay ngang hàng).
(2) Tài liệu chứng minh tư cách pháp lý: Bao gồm bản sao Giấy phép thành lập hoặc giấy tờ có giá trị tương đương, và Điều lệ công ty.
(3) Tài liệu chứng minh năng lực: Các tài liệu chứng minh nhân sự chủ chốt (Người đại diện theo pháp luật, Tổng giám đốc) đáp ứng các tiêu chuẩn về bằng cấp và kinh nghiệm quản lý/điều hành tối thiểu 02 năm trong lĩnh vực tài chính, ngân hàng.
Yêu cầu về bản thuyết minh giải pháp cho vay ngang hàng
Bản thuyết minh giải pháp cho vay ngang hàng là tài liệu cốt lõi, nơi công ty Fintech trình bày chi tiết về hoạt động nghiệp vụ và năng lực kỹ thuật của mình để thuyết phục NHNN rằng công ty đủ năng lực và đáp ứng tốt các yêu cầu để tham gia cơ chế P2P Lending.
Nội dung cốt lõi của Bản thuyết minh bao gồm:
Mô tả quy trình: Bản mô tả chi tiết các quy trình, nghiệp vụ thực hiện giải pháp P2P Lending, bao gồm cách thức đăng ký, thẩm định tín dụng, cơ chế khớp lệnh giữa bên cho vay và bên đi vay, quy trình giải ngân, thanh toán và thu hồi nợ.
Trình diễn kỹ thuật: Bản trình diễn thử nghiệm (demo) giải pháp để minh họa hoạt động thực tế.
Thuyết minh kỹ thuật và hạ tầng: Bản thuyết minh chi tiết về các vấn đề kỹ thuật liên quan đến nền tảng số, đặc biệt là việc đáp ứng yêu cầu về hệ thống lưu trữ tại Việt Nam, tính an toàn liên tục và hệ thống dự phòng độc lập.
Biên bản thử nghiệm hợp tác: Biên bản nghiệm thu thử nghiệm kỹ thuật với tổ chức hợp tác (nếu có hợp tác với TCTD hoặc tổ chức khác).
Trong hồ sơ, tổ chức đăng ký cần đề xuất cụ thể phạm vi hoạt động dự kiến của giải pháp Fintech để NHNN xem xét quyết định và ghi rõ trong Giấy chứng nhận tham gia. Các yếu tố này bao gồm nhưng không giới hạn: hạn mức giao dịch và số lượng khách hàng tối đa tham gia sử dụng giải pháp. Ngoài ra, hồ sơ cần thể hiện cam kết tuân thủ bằng việc rà soát, liệt kê các quy định pháp luật liên quan mà tổ chức phải đảm bảo tuân thủ trong quá trình cung ứng giải pháp P2P Lending. Việc làm rõ cam kết tuân thủ pháp luật và cơ chế quản lý rủi ro (đặc biệt là rủi ro thanh khoản, rủi ro tín dụng và rủi ro tranh chấp hợp đồng) là yếu tố then chốt để NHNN đánh giá tính khả thi và mức độ kiểm soát của giải pháp.
4. Quy trình xét duyệt hồ sơ và cấp giấy chứng nhận
Quy trình xét duyệt hồ sơ thể hiện sự linh hoạt của cơ quan quản lý, nhưng đồng thời yêu cầu tính chuyên nghiệp cao và sự chuẩn bị kỹ lưỡng về tuân thủ.
Tổ chức đăng ký nộp hồ sơ tới Ngân hàng Nhà nước Việt Nam. Cơ chế xét duyệt được thiết lập mang tính "mở" và hỗ trợ cao đối với các tổ chức đổi mới sáng tạo.
Trong quá trình đăng ký tham gia thử nghiệm, NHNN khuyến khích các doanh nghiệp chủ động nghiên cứu, bổ túc và hoàn thiện hồ sơ để đảm bảo đáp ứng đầy đủ các điều khoản và điều kiện của Nghị định 94. Nếu hồ sơ được cơ quan quản lý xem xét và có ý kiến không được chấp thuận, các nội dung chưa đạt sẽ được chỉ rõ. Quan trọng hơn, doanh nghiệp được phép bổ túc lại hồ sơ một lần nữa nếu cam kết tham gia cơ chế thử nghiệm. Cơ chế này là một sự khác biệt lớn so với quy trình cấp phép truyền thống, giúp các công ty Fintech giảm thiểu rủi ro bị loại bỏ hoàn toàn do thiếu sót hình thức hoặc kỹ thuật ban đầu, qua đó tối ưu hóa quá trình chuẩn bị.
Nếu hồ sơ được chấp thuận, NHNN sẽ cấp Giấy chứng nhận tham gia Cơ chế thử nghiệm. Giấy chứng nhận này xác định rõ thời gian và phạm vi hoạt động đã được phê duyệt.
Trong thời gian tối đa 02 năm thử nghiệm, công ty P2P phải tuân thủ nghiêm ngặt các giới hạn đã được phê duyệt, bao gồm hạn mức dư nợ, phạm vi khách hàng, và nghĩa vụ báo cáo dữ liệu lên CIC. Nếu có nhu cầu điều chỉnh giải pháp hoặc phạm vi thử nghiệm, doanh nghiệp phải nộp Đơn đề nghị điều chỉnh theo quy định.
Sau khi hoàn thành giai đoạn thử nghiệm (tối đa 24 tháng), tổ chức phải nộp Đơn đề nghị cấp Giấy chứng nhận hoàn thành thử nghiệm.
Các tiêu chí để tổ chức tham gia được xác nhận hoàn thành thử nghiệm và cấp Giấy chứng nhận hoàn thành thử nghiệm bao gồm:
(1) Quá trình thử nghiệm được đánh giá là không vi phạm quy định pháp luật.
(2) Giải pháp Fintech không thuộc ngành nghề kinh doanh có điều kiện.
(3) Hoặc khi quy định pháp lý chính thức liên quan đến giải pháp Fintech đã được ban hành và có hiệu lực.
Kết quả triển khai thử nghiệm sẽ được sử dụng làm căn cứ thực tiễn để cơ quan nhà nước có thẩm quyền hoàn thiện khung khổ pháp lý. Nếu giải pháp P2P Lending đáp ứng yêu cầu của NHNN, doanh nghiệp có thể được cấp phép chính thức dưới hình thức dịch vụ trung gian kết nối tín dụng hoặc là cơ sở để yêu cầu sửa đổi, ban hành luật chuyên ngành mới để công nhận mô hình mới này.
Doanh nghiệp cần có sự chuẩn bị kỹ lưỡng cho giai đoạn sau thử nghiệm, bao gồm việc xây dựng bộ tiêu chí đánh giá kết quả thử nghiệm rõ ràng và mang tính định lượng để hỗ trợ việc pháp lý hóa mô hình. Lộ trình pháp lý hóa cần được công bố sớm và minh bạch để các chủ thể tham gia có thể chủ động đầu tư và kiểm soát rủi ro, tránh hoạt động trong vùng mờ pháp lý sau khi sandbox kết thúc.
Cơ chế thử nghiệm P2P Lending theo Nghị định 94 là một bước tiến pháp lý quan trọng, giúp các công ty Fintech chuyển hoạt động của mình từ "vùng xám pháp lý" sang không gian sáng tạo có kiểm soát. Tuy nhiên, việc đăng ký tham gia đòi hỏi sự chuẩn bị nghiêm ngặt về năng lực tuân thủ và kỹ thuật. Việc tham gia thành công cơ chế thử nghiệm sẽ là nền tảng vững chắc để P2P Lending tại Việt Nam phát triển một cách an toàn, hiệu quả, và có định hướng pháp lý rõ ràng, đồng thời tạo tiền đề cho sự phát triển bền vững của hệ sinh thái tài chính số tại Việt Nam.
Luật sư Nguyễn Văn Phúc
Công ty Luật TNHH HM&P


