


Dự thảo Nghị định thay thế Nghị định 162/2018/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hàng không dân dụng (Dự thảo)[1] đang đặt ra những yêu cầu mới đối với doanh nghiệp. Đáng chú ý, tác động lớn nhất có thể không nằm ở mức phạt, mà ở việc nhiều hoạt động vận hành thường ngày được xác định cụ thể thành hành vi vi phạm, buộc doanh nghiệp phải thay đổi cách quản trị tuân thủ.
Đây vốn là những công việc diễn ra thường xuyên trong hoạt động khai thác hàng không.
Khi quy trình vận hành trở thành nghĩa vụ pháp lý
Điểm đáng chú ý của Dự thảo không đơn thuần là bổ sung hành vi vi phạm hoặc điều chỉnh mức xử phạt. Quan trọng hơn, văn bản này đang cụ thể hóa nhiều nghĩa vụ chuyên ngành thành những căn cứ xử phạt trực tiếp, đặc biệt trong hoạt động cung cấp dịch vụ tại cảng hàng không và vận hành phương tiện, thiết bị trong sân bay.
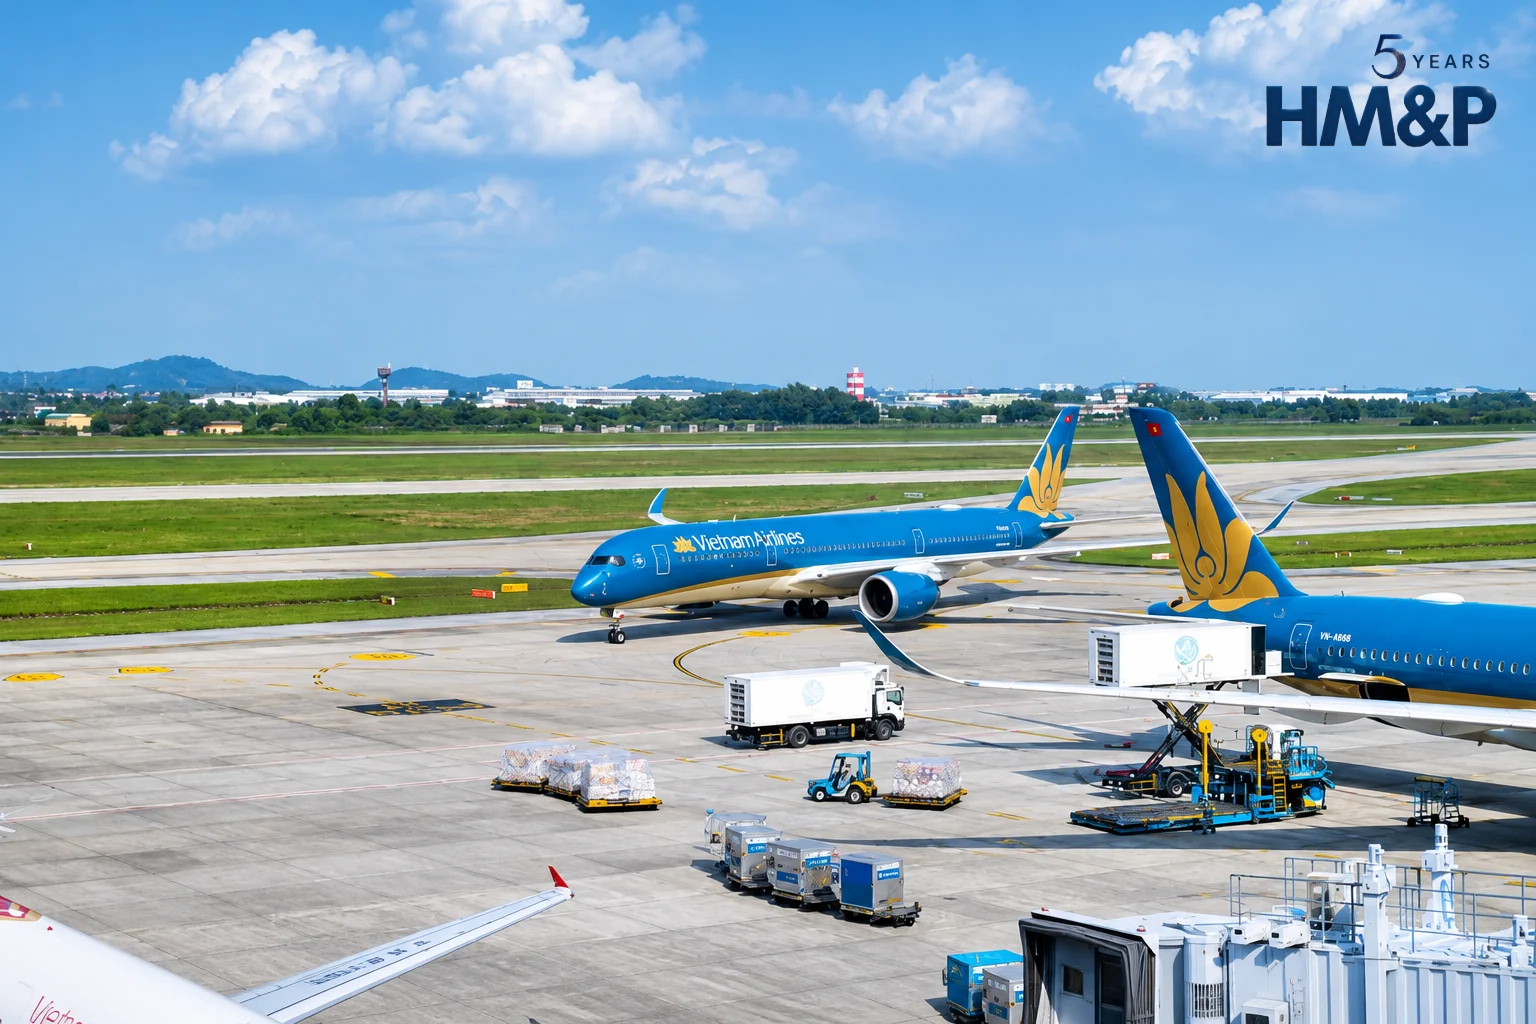
Điều 13 Dự thảo là một ví dụ điển hình. Các hành vi như không bảo đảm khoảng cách an toàn giữa phương tiện và tàu bay, không cài phanh hoặc chèn bánh thiết bị, đặt chóp an toàn không đúng quy định, không kiểm tra và thu dọn vật ngoại lai tại vị trí đỗ, bốc dỡ hành lý sai quy trình hay kéo đẩy tàu bay không đúng yêu cầu đều được xác định cụ thể để xử phạt.
Đây vốn là những công việc diễn ra thường xuyên trong hoạt động khai thác hàng không. Nhưng khi được quy định thành các hành vi vi phạm hành chính độc lập, chúng không còn chỉ là vấn đề tuân thủ quy trình nội bộ hoặc tiêu chuẩn kỹ thuật.
Một sai sót trong thao tác vận hành giờ đây có thể đồng thời dẫn đến trách nhiệm về an toàn, trách nhiệm hợp đồng và trách nhiệm hành chính.
Đối với doanh nghiệp cung cấp dịch vụ mặt đất, nơi mỗi ngày có thể thực hiện hàng trăm lượt phục vụ tàu bay, sự thay đổi này đặc biệt đáng lưu ý. Rủi ro không nhất thiết đến từ một vi phạm nghiêm trọng, mà có thể tích lũy từ những sai lệch nhỏ, lặp lại trong quá trình khai thác.
Điều đó đặt ra yêu cầu mới: doanh nghiệp không chỉ cần ban hành quy trình mà phải bảo đảm quy trình được thực hiện nhất quán và có thể kiểm chứng.
Rủi ro không chỉ đến từ con người, mà còn từ hệ thống quản trị
Một thay đổi đáng kể khác là việc Dự thảo gắn trách nhiệm tuân thủ chặt chẽ hơn với công tác quản lý nhân sự và phương tiện, thiết bị hàng không.
Theo Điều 12, việc bố trí nhân viên hàng không không có chứng chỉ chuyên môn phù hợp có thể bị phạt từ 10 đến 20 triệu đồng. Hành vi không có quy trình phục vụ hành khách theo quy định có thể bị phạt từ 30 đến 40 triệu đồng.
Trong khi đó, Điều 13 dự kiến xử phạt từ 20 đến 30 triệu đồng đối với nhiều vi phạm liên quan đến điều kiện kỹ thuật của phương tiện, thiết bị, như không đáp ứng yêu cầu kiểm định, chứng nhận, bảo dưỡng hoặc sử dụng thiết bị quá niên hạn.
Những quy định này cho thấy ranh giới giữa sai sót cá nhân và khiếm khuyết trong hệ thống quản trị ngày càng trở nên quan trọng.
Chẳng hạn, một nhân viên thực hiện công việc không có chứng chỉ chuyên môn phù hợp có thể xuất phát từ việc phân công sai nhiệm vụ. Một thiết bị không đáp ứng điều kiện kỹ thuật có thể bắt nguồn từ thiếu sót trong quản lý hồ sơ hoặc theo dõi thời hạn kiểm định. Một vi phạm về thời giờ làm việc, nghỉ ngơi có thể phản ánh bất cập trong việc tổ chức ca trực.
Vì vậy, doanh nghiệp không thể chỉ dựa vào việc phổ biến quy định và yêu cầu người lao động tự chịu trách nhiệm. Hệ thống quản trị phải đủ khả năng ngăn ngừa vi phạm trước khi công việc được thực hiện.
Điều này đòi hỏi sự phối hợp thực chất giữa bộ phận khai thác, nhân sự, đào tạo, kỹ thuật và pháp chế. Nếu mỗi bộ phận quản lý một phần dữ liệu nhưng không có cơ chế kiểm soát thống nhất, doanh nghiệp vẫn có thể vi phạm dù đã xây dựng tương đối đầy đủ các quy trình nội bộ.
Đáng chú ý, Dự thảo còn quy định hình thức đình chỉ hoạt động có thời hạn đối với nhân viên hàng không trong một số trường hợp vi phạm. Khi đó, hậu quả không dừng ở khoản tiền phạt mà có thể ảnh hưởng đến năng lực khai thác, bố trí nhân sự và khả năng thực hiện cam kết dịch vụ với khách hàng.
Chi phí tuân thủ có thể lớn hơn tiền phạt
Nếu chỉ nhìn vào mức xử phạt, doanh nghiệp có thể đánh giá chưa đầy đủ tác động kinh tế của Dự thảo.
Chi phí đáng kể hơn có thể phát sinh từ việc rà soát, chuẩn hóa và duy trì hệ thống tuân thủ: cập nhật quy trình khai thác, đào tạo nhân viên, quản lý chứng chỉ chuyên môn, theo dõi tình trạng phương tiện, thiết bị, kiểm soát thời giờ làm việc và lưu trữ hồ sơ chứng minh việc thực hiện nghĩa vụ.
Đối với doanh nghiệp có nhiều địa điểm hoạt động, số lượng nhân viên lớn hoặc đội phương tiện chuyên dụng đa dạng, đây không phải khoản chi phí một lần. Đó là chi phí thường xuyên để duy trì năng lực kinh doanh phù hợp với yêu cầu pháp luật.
Tuy nhiên, cần phân biệt giữa nghĩa vụ mới và chế tài mới. Không phải mọi yêu cầu được đưa vào Dự thảo đều là nghĩa vụ lần đầu xuất hiện. Nhiều nội dung đã được quy định trong pháp luật chuyên ngành nhưng nay được cụ thể hóa hoặc điều chỉnh về chế tài xử phạt.
Sự phân biệt này rất quan trọng. Doanh nghiệp cần xác định đâu là nghĩa vụ hiện đã phải thực hiện, đâu là yêu cầu cần điều chỉnh theo pháp luật chuyên ngành mới và đâu là rủi ro xử phạt có thể thay đổi khi Nghị định được ban hành.
Mặt khác, cũng không thể mặc nhiên coi mọi hành vi được quy định trong cùng một điều khoản đều áp dụng cho tất cả doanh nghiệp hàng không. Trách nhiệm của doanh nghiệp cảng hàng không, doanh nghiệp kinh doanh dịch vụ nhà ga, doanh nghiệp phục vụ mặt đất và các đơn vị cung cấp dịch vụ khác có những điểm khác biệt đáng kể.
Nếu không xác định đúng chủ thể chịu trách nhiệm, doanh nghiệp có thể vừa phát sinh chi phí tuân thủ không cần thiết, vừa bỏ sót những nghĩa vụ thực sự thuộc phạm vi hoạt động của mình.
Những vấn đề này không chỉ liên quan đến tính công bằng của chế tài, mà còn ảnh hưởng trực tiếp đến khả năng dự báo rủi ro và tổ chức hoạt động kinh doanh của doanh nghiệp.
Cần một cơ chế xử phạt rõ ràng và khả thi
Từ góc độ xây dựng chính sách, việc cụ thể hóa hành vi vi phạm là cần thiết để nâng cao tính minh bạch và khả năng thực thi. Tuy nhiên, mức độ chi tiết càng cao thì yêu cầu về tính rõ ràng của quy định càng lớn.
Trước hết, cần phân định trách nhiệm giữa các chủ thể cùng tham gia một hoạt động tại cảng hàng không. Một quy trình phục vụ hành khách hoặc một hoạt động trên sân đỗ có thể liên quan đến doanh nghiệp cảng, hãng hàng không, doanh nghiệp phục vụ mặt đất và nhiều nhà thầu. Nếu không làm rõ nghĩa vụ của từng chủ thể, việc xác định trách nhiệm khi xảy ra vi phạm có thể phát sinh tranh luận.
Tiếp đó là vấn đề xác định hành vi vi phạm nhiều lần. Hoạt động hàng không có tính lặp lại với tần suất cao. Nếu cùng một thiếu sót về quy trình hoặc điều kiện thiết bị dẫn đến nhiều lượt khai thác không phù hợp, cần có căn cứ rõ ràng để phân biệt một vi phạm có tính hệ thống với nhiều hành vi vi phạm độc lập.
Cuối cùng, cần phân định hợp lý giữa trách nhiệm của người trực tiếp thực hiện thao tác và trách nhiệm quản trị của doanh nghiệp. Không nên đồng nhất mọi sai sót cá nhân với việc doanh nghiệp không thực hiện nghĩa vụ quản lý, nhưng cũng không thể để doanh nghiệp viện dẫn lỗi cá nhân nhằm loại trừ trách nhiệm đối với những thiếu sót thuộc hệ thống kiểm soát của mình.
Những vấn đề này không chỉ liên quan đến tính công bằng của chế tài, mà còn ảnh hưởng trực tiếp đến khả năng dự báo rủi ro và tổ chức hoạt động kinh doanh của doanh nghiệp.
Tuân thủ phải bắt đầu từ hoạt động khai thác
Dự thảo thay thế Nghị định 162/2018/NĐ-CP cho thấy một xu hướng đáng chú ý trong quản lý hàng không: trách nhiệm pháp lý ngày càng gắn chặt với cách doanh nghiệp tổ chức và kiểm soát hoạt động thực tế.
Đối với doanh nghiệp, việc chuẩn bị không nên dừng ở rà soát giấy phép hoặc cập nhật danh mục hành vi bị xử phạt. Quan trọng hơn là xác định những điểm trong quy trình khai thác có nguy cơ phát sinh vi phạm, thiết lập cơ chế kiểm soát phù hợp và bảo đảm có thể chứng minh việc tuân thủ khi cần thiết.
Một doanh nghiệp có đủ giấy phép chưa chắc đã vận hành tuân thủ. Và một doanh nghiệp có đầy đủ quy trình cũng chưa chắc kiểm soát được rủi ro nếu quy trình không được thực hiện trong thực tế. Trong lĩnh vực hàng không, tuân thủ pháp luật không còn có thể được xem là công việc riêng của bộ phận pháp chế. Nó phải trở thành một phần của chính hoạt động khai thác. Vì tuân thủ không chỉ để tránh bị xử phạt, mà còn là để bảo vệ năng lực vận hành, uy tín và khả năng kinh doanh bền vững của doanh nghiệp trong một môi trường kinh doanh mà bất kỳ sai sót nhỏ nào cũng đều phải trả cái giá rất đắt.
[1] https://datafiles.chinhphu.vn/cpp/files/duthaovbpl/2026/Thang9/bansosanhduthaonghidinh2026.pdf, truy cập ngày 13/11/2026.


