


Ngày 21-9-2026 đánh dấu một cột mốc đáng chú ý của thị trường vốn Việt Nam khi việc FTSE Russell tái phân loại Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp chính thức có hiệu lực[1]. Nhưng nâng hạng không có nghĩa quá trình cải cách đã hoàn thành. Ngược lại, khi bước vào nhóm thị trường mới nổi, câu hỏi khó hơn đặt ra là: làm thế nào để thị trường chứng khoán Việt Nam thực sự vận hành theo chuẩn của một thị trường mới nổi?
Yêu cầu nhà đầu tư nước ngoài phải có đủ tiền trước khi đặt lệnh mua từng là một trong những rào cản đáng kể đối với khả năng tiếp cận thị trường Việt Nam.
Câu hỏi này càng đáng chú ý khi Luật Chứng khoán đang tiếp tục được sửa đổi. Dự thảo được Ủy ban Thường vụ Quốc hội xem xét ngày 3-9-2026 dự kiến sửa đổi 23 điều, bổ sung một điều mới, với nhiều nội dung về đơn giản hóa thủ tục, giao dịch điện tử và cơ chế thử nghiệm có kiểm soát[2].
Bối cảnh mới cũng đặt ra một thước đo cao hơn cho lần sửa luật này: không chỉ tháo những vướng mắc hiện hữu, mà phải chuẩn bị một khuôn khổ pháp lý tương xứng với vị thế mới của thị trường.
Non-prefunding[3] chỉ là bước khởi đầu
Yêu cầu nhà đầu tư nước ngoài phải có đủ tiền trước khi đặt lệnh mua từng là một trong những rào cản đáng kể đối với khả năng tiếp cận thị trường Việt Nam. Với các quỹ đầu tư quốc tế giao dịch đồng thời tại nhiều thị trường, việc phải chuyển tiền trước không chỉ làm tăng chi phí vốn mà còn tạo thêm rủi ro ngoại hối và chi phí vận hành.
Việc triển khai cơ chế non-prefunding vì thế là một thay đổi quan trọng. Nhưng tháo bỏ yêu cầu có đủ tiền trước giao dịch mới giải quyết được vấn đề nhà đầu tư có thể giao dịch thuận lợi hay không, chưa giải quyết đầy đủ câu hỏi rủi ro của giao dịch sẽ được phân bổ và xử lý như thế nào.
Đây là lý do việc đưa cơ chế đối tác bù trừ trung tâm (CCP) vào vận hành thực chất trở thành một bước cải cách tiếp theo. Khi CCP vận hành thực chất, pháp luật phải đồng thời giải quyết các vấn đề về ký quỹ, tài sản bảo đảm, quản trị rủi ro, giao dịch thất bại và trường hợp thành viên mất khả năng thanh toán.
Nói cách khác, non-prefunding tháo một rào cản để dòng vốn đi vào; còn CCP tạo nền tảng để dòng vốn có thể giao dịch với quy mô lớn mà không làm gia tăng tương ứng rủi ro hệ thống. Đây là bước chuyển từ cải cách để nâng hạng sang cải cách hạ tầng thị trường sau nâng hạng.
“Room ngoại”: vấn đề không chỉ nằm ở một tỷ lệ
Nút thắt thứ hai khó giải quyết hơn nhiều: giới hạn sở hữu nước ngoài.
Một thị trường có thể được nâng hạng nhưng nếu nhà đầu tư nước ngoài không thể mua đủ lượng cổ phiếu mà họ cần, khả năng tiếp cận trên thực tế vẫn bị giới hạn.
Vấn đề nằm ở chỗ giới hạn sở hữu nước ngoài tại Việt Nam không chỉ được điều chỉnh bởi Luật Chứng khoán. Nó nằm trong một loạt các quy định liên quan đến đầu tư, ngân hàng và các ngành nghề kinh doanh có điều kiện, cùng những giới hạn cụ thể áp dụng đối với từng doanh nghiệp. Do đó, đây không phải nút thắt có thể tháo bằng một điều khoản đơn lẻ trong Luật Chứng khoán.
Sau nâng hạng, Việt Nam cần chuyển cách tiếp cận từ câu hỏi “Nhà đầu tư nước ngoài được sở hữu tối đa bao nhiêu?” sang câu hỏi rộng hơn: “Trong những lĩnh vực nào việc hạn chế quyền sở hữu thực sự cần thiết, và hạn chế ở mức nào là hợp lý?” Điều này đòi hỏi rà soát đồng bộ hệ thống pháp luật thay vì chỉ điều chỉnh riêng pháp luật chứng khoán.
Nếu không xử lý vấn đề này, quy mô vốn hóa của thị trường có thể tiếp tục tăng nhưng lượng chứng khoán thực sự có khả năng hấp thụ dòng vốn của các định chế quốc tế vẫn bị giới hạn.
IPO và niêm yết vẫn cần một con đường ngắn hơn
Một thị trường mới nổi không thể chỉ dựa vào thanh khoản hoặc giá cổ phiếu. Nó cần liên tục bổ sung những doanh nghiệp niêm yết có quy mô, quản trị tốt và tỷ lệ cổ phiếu tự do chuyển nhượng đủ lớn.
Trong khi đó, IPO và niêm yết tại Việt Nam chưa thực sự trở thành một quá trình liền mạch. Doanh nghiệp có thể hoàn tất chào bán nhưng nhà đầu tư vẫn phải chờ thêm trước khi chứng khoán được giao dịch trên thị trường tập trung. Khoảng cách này không đơn thuần là vấn đề thủ tục. Khi nhà đầu tư đã bỏ vốn nhưng chứng khoán chưa thể giao dịch thuận lợi, khoảng thời gian này còn làm gia tăng rủi ro thanh khoản cho nhà đầu tư.
Dự thảo sửa đổi Luật Chứng khoán đang theo hướng cắt giảm một số điều kiện, hồ sơ và thủ tục. Nhưng cải cách sâu hơn nên hướng tới kết nối chặt chẽ quy trình IPO với niêm yết, thay vì chỉ rút ngắn từng thủ tục riêng lẻ.
Một thị trường muốn trở thành kênh dẫn vốn quan trọng của nền kinh tế phải đồng thời làm được hai việc: bảo vệ người bỏ vốn và khiến việc huy động vốn đủ nhanh, đủ chắc chắn để doanh nghiệp tốt lựa chọn thị trường chứng khoán thay vì tiếp tục phụ thuộc chủ yếu vào tín dụng ngân hàng.
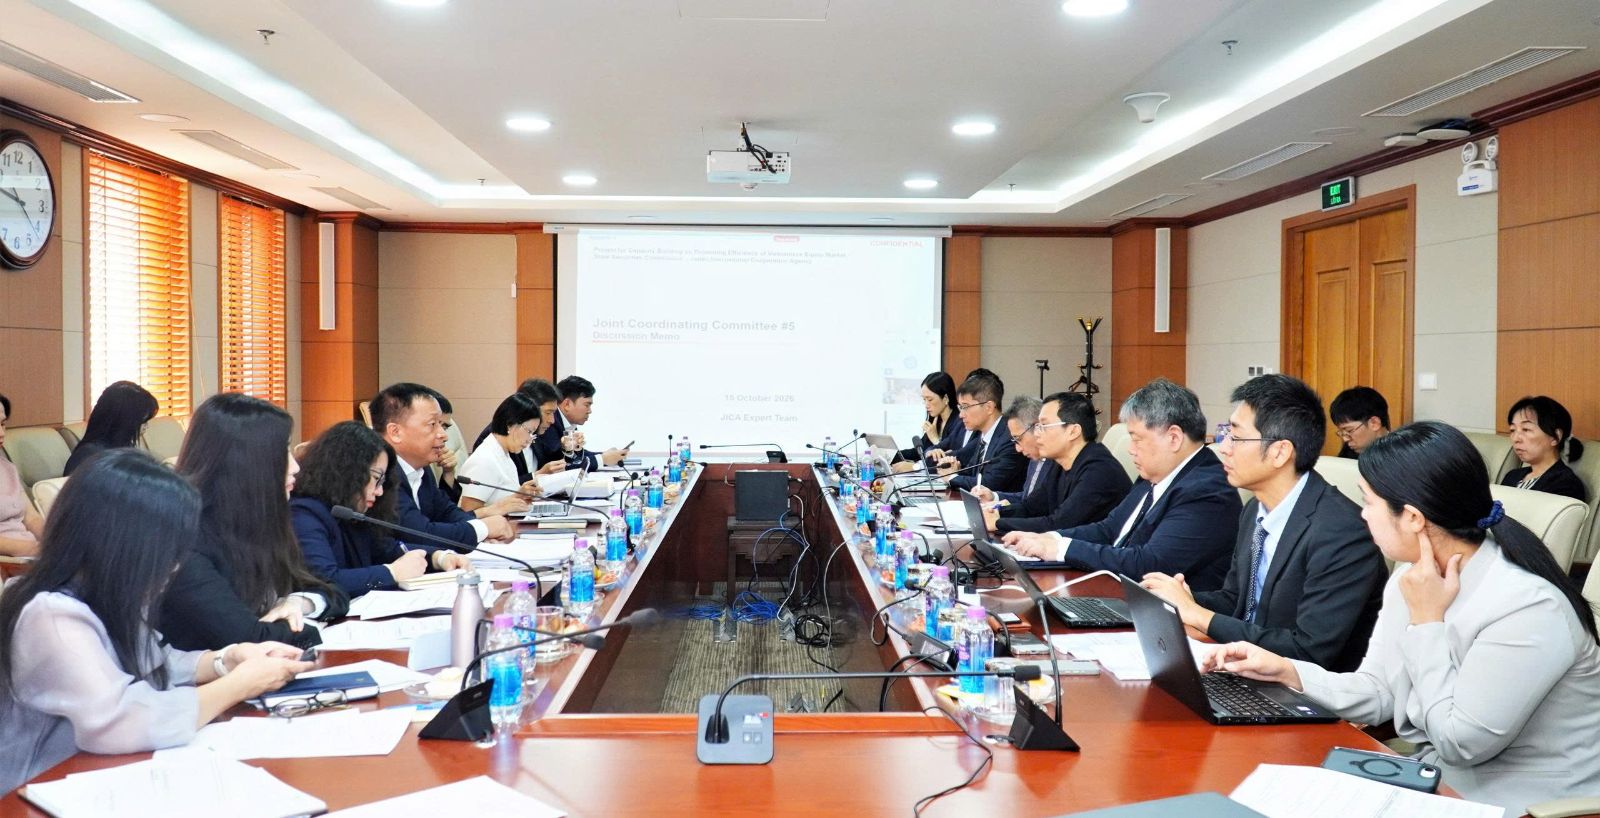
Toàn cảnh buổi làm việc Dự án “Nâng cao năng lực về thúc đẩy hiệu quả thị trường cổ phiếu Việt Nam”. Nguồn: SSC
Giảm tiền kiểm phải đi cùng tăng hậu kiểm
Một hướng sửa đổi đáng chú ý khác của Dự thảo Luật Chứng khoán là cắt giảm điều kiện đầu tư kinh doanh và đơn giản hóa thủ tục. Đây là hướng đi cần thiết, nhưng giảm tiền kiểm không thể đồng nghĩa với giảm chuẩn an toàn.
Câu hỏi quan trọng vì thế không phải có thể bỏ thêm bao nhiêu điều kiện, mà là cơ chế nào sẽ thay thế các điều kiện bị bãi bỏ để kiểm soát rủi ro. Khi sự kiểm tra của cơ quan quản lý ở đầu vào giảm xuống, trách nhiệm phải được chuyển mạnh hơn sang tổ chức phát hành, công ty chứng khoán, kiểm toán, tổ chức tư vấn và những người chịu trách nhiệm về thông tin. Đồng thời, khả năng phát hiện và xử lý thao túng, giao dịch nội gián hay công bố thông tin sai lệch phải tăng lên tương ứng.
Điều này đòi hỏi Việt Nam phải chuyển dần từ quản lý chủ yếu bằng hồ sơ sang giám sát dựa trên dữ liệu và rủi ro, trong đó dữ liệu từ hệ thống giao dịch, lưu ký – bù trừ, công ty chứng khoán, ngân hàng và các cơ quan quản lý cần được kết nối tốt hơn; đồng thời khả năng xác định chủ sở hữu hưởng lợi cuối cùng cũng phải được tăng cường để nhận diện các tài khoản có liên quan và những lợi ích thực tế bị che giấu. Nhưng hậu kiểm không chỉ là phát hiện vi phạm. Với một thị trường muốn thu hút nhà đầu tư quốc tế, chất lượng công bố thông tin cũng phải được xem là một bộ phận của hạ tầng thị trường. Thông tin không chỉ cần đúng hạn, mà phải đủ tin cậy, dễ tiếp cận và có khả năng sử dụng thực tế.
Giảm tiền kiểm chỉ thực sự là cải cách nếu năng lực hậu kiểm tăng lên tương ứng. Nếu không, phần rủi ro được cắt khỏi cơ quan quản lý cuối cùng có thể chỉ được chuyển sang nhà đầu tư.
Sandbox: quan trọng là điều gì xảy ra sau thử nghiệm
Dự thảo còn đặt nền móng cho cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực chứng khoán. Đây là bước đi cần thiết khi công nghệ đang làm thay đổi cách định danh nhà đầu tư, tư vấn, phân phối chứng khoán và quản lý tài sản. Tuy nhiên, khó khăn lớn nhất của sandbox không nằm ở việc cho phép một mô hình mới được thử nghiệm, mà ở con đường pháp lý sau thử nghiệm.
Vấn đề là sản phẩm thành công sẽ được thương mại hóa theo cơ chế nào, ai có thẩm quyền quyết định, và quyền lợi nhà đầu tư, dữ liệu cũng như trách nhiệm của các bên sẽ được xử lý ra sao nếu thử nghiệm thất bại.
Nếu những câu hỏi này chưa được giải quyết, sandbox có thể tạo ra không gian để thử nghiệm nhưng chưa chắc tạo được con đường để đổi mới đi vào thị trường.
Sau nâng hạng, cải cách phải đi vào thực chất
Việc trở thành thị trường mới nổi thứ cấp là một thành quả quan trọng. Nhưng chính thành quả này làm thay đổi chuẩn tham chiếu của quá trình cải cách.
Trước đây, mục tiêu chủ yếu là tháo những rào cản khiến Việt Nam chưa đáp ứng tiêu chí nâng hạng. Từ nay, câu hỏi phải khác: khung pháp lý của Việt Nam có đủ sức cạnh tranh với những thị trường mới nổi khác hay không?
Nâng hạng vì thế không phải là đích đến của cải cách, mà là sự thay đổi về chuẩn mực mà thị trường Việt Nam phải đáp ứng. Sau nâng hạng, thước đo của cải cách không còn là số lượng rào cản được tháo bỏ, mà là chất lượng vận hành của thị trường: khả năng tiếp cận vốn, quản trị rủi ro, minh bạch thông tin và mức độ bảo vệ nhà đầu tư.
Nếu trước nâng hạng, Việt Nam chủ yếu tháo rào cản để dòng vốn quốc tế có thể đi vào, thì sau nâng hạng, Việt Nam phải xây dựng một thị trường đủ minh bạch, hiệu quả và an toàn để dòng vốn muốn ở lại. Đó mới là phép thử thực sự đối với quá trình hoàn thiện khung pháp lý của thị trường chứng khoán Việt Nam sau nâng hạng.
Luật sư Nguyễn Văn Phúc
Công ty Luật TNHH HM&P
[1] https://baochinhphu.vn/chung-khoan-viet-nam-chinh-thuc-gia-nhap-ro-chi-so-toan-cau-ftse-russell-102260918194839151.htm, truy cập ngày 05/10/2026.
[2] https://quochoi.vn/UBTVQH/tintuc/Pages/tin-hoat-dong.aspx?ItemID=2535, truy cập ngày 05/10/2026.
[3] Non-prefunding: là cơ chế cho phép nhà đầu tư tổ chức nước ngoài đặt lệnh mua cổ phiếu mà không cần có sẵn 100% tiền trong tài khoản tại thời điểm đặt lệnh.


